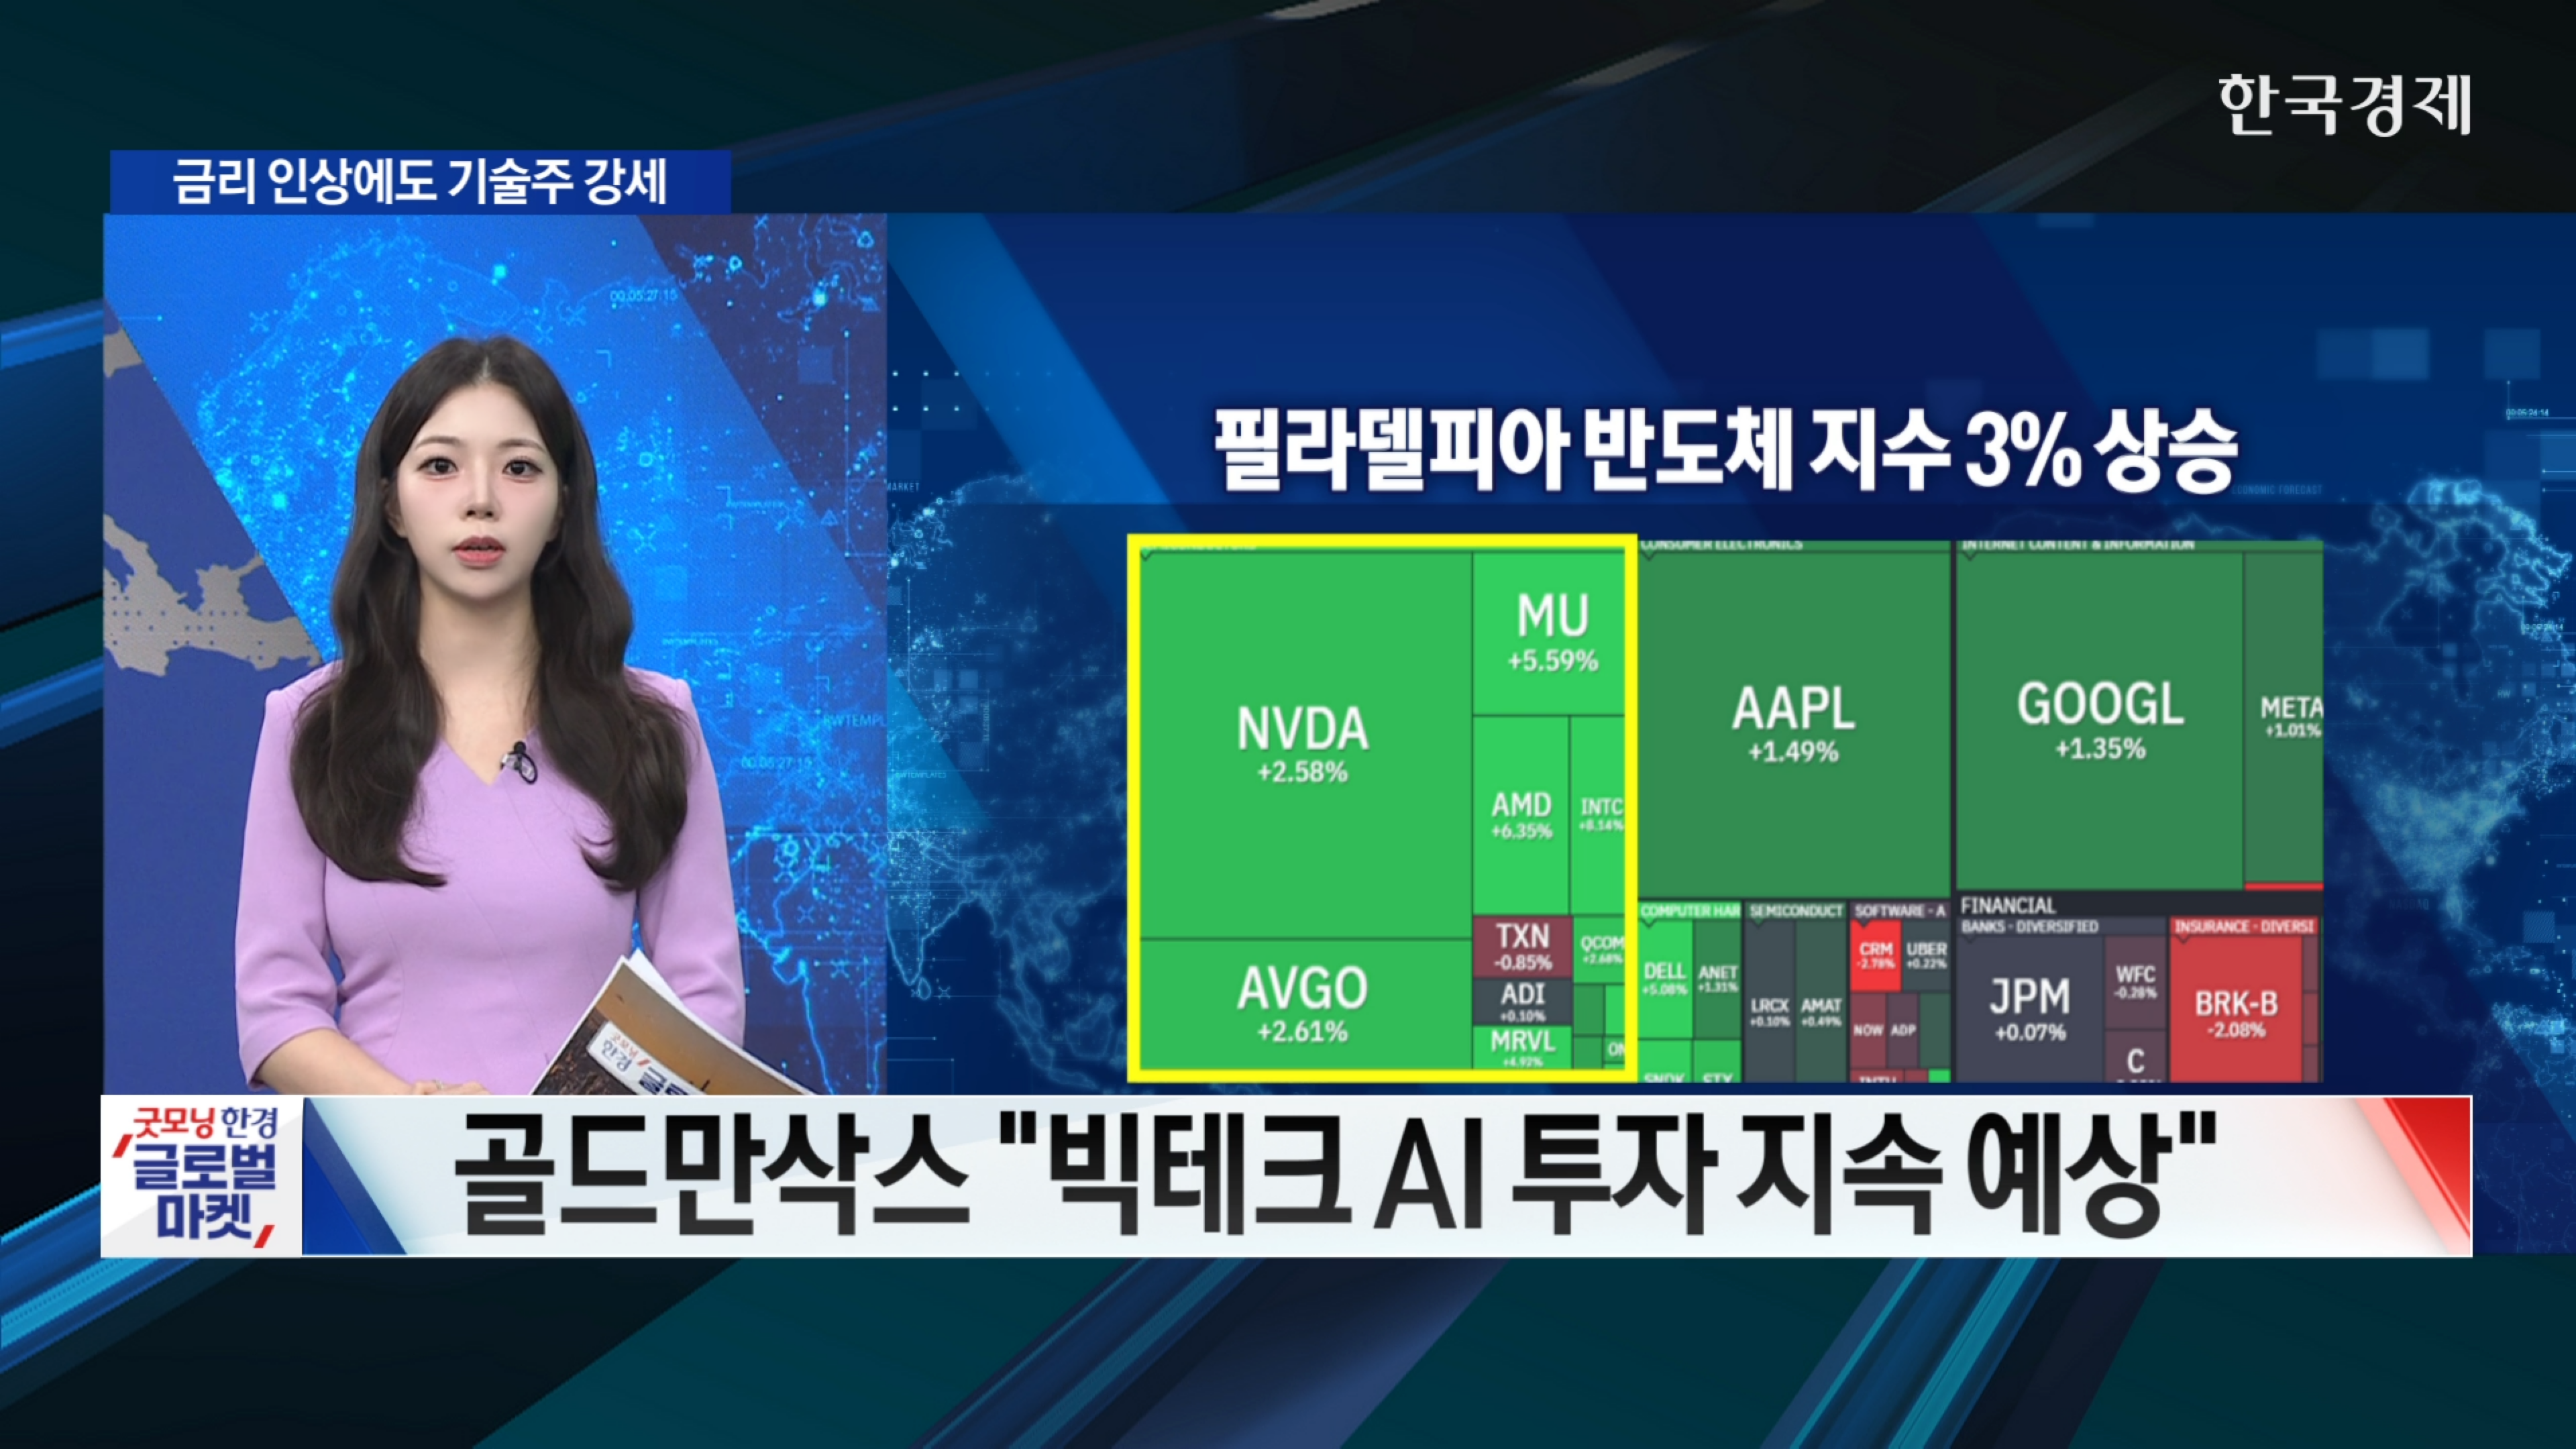
<필라델피아 반도체 지수 3.14% 상승>오늘장 미 증시 일제히 상승했습니다. 오늘 국채 금리와 유가가 내리긴 했지만, 기준 금리를 올렸는데 증시 특히 기술주가 올랐습니다. 어제와 오늘 다우 지수보다 나스닥이 훨씬 좋은 흐름을 보였고, 필라델피아 반도체지수도 3% 넘게 상승했습니다. 월가에서는 이번 인상이 상당 부분 선반영 됐다고 보고 있습니다. 또한 기업 펀더멘털이 견고하다 보니 이 정도 인상쯤은 감내할 수 있다고 무게를 뒀습니다. 관련해 골드만삭스와 UBS 등은 현재 수준의 금리 인상이 빅테크의 AI 투자 족쇄가 되지는 못한다고 평가했습니다. 역사적으로도 금리 인상 직후 3개월간 시장이 잠깐 주춤했을 뿐, 1년 뒤 S&P500 지수는 평균 9% 올랐고 그 중에서도 기술주 수익률이 가장 뛰어났다고 분석했습니다. 오늘 유가 하락과 네비우스 등 개별 기업들의 호재 속 AI 투심 개선도 이 같은 흐름을 지지했습니다. 또한 AI 규제가 들어온다 해도 투자가 줄어들지는 않을 것이란 의견도 나왔습니다. 오픈AI CFO는 "성장의 기회가 넘치는 시기인 만큼, 컴퓨팅 자원을 더 끌어오는 데 총력을 다하고 있다”며 “더 안전하고 똑똑한 AI를 길들이는 과정에는 훨씬 더 많은 컴퓨팅과 자본이 필요하다”고 부연했습니다. 하지만 오늘 움직임만을 두고! 아직 이게 진정한 시장 반응인지는 단정할 수 없다고 합니다. 이번에 기준 금리가 높아진 건 큰 문제가 아닐 순 있지만, 국채금리가 부담스러운 상황에서 높아진 자금 조달 비용을 감내하면서도 투자 속도를 이어갈 수 있느냐가 향후 AI 시장의 관건이 될 전망이라는 의견도 나왔습니다.
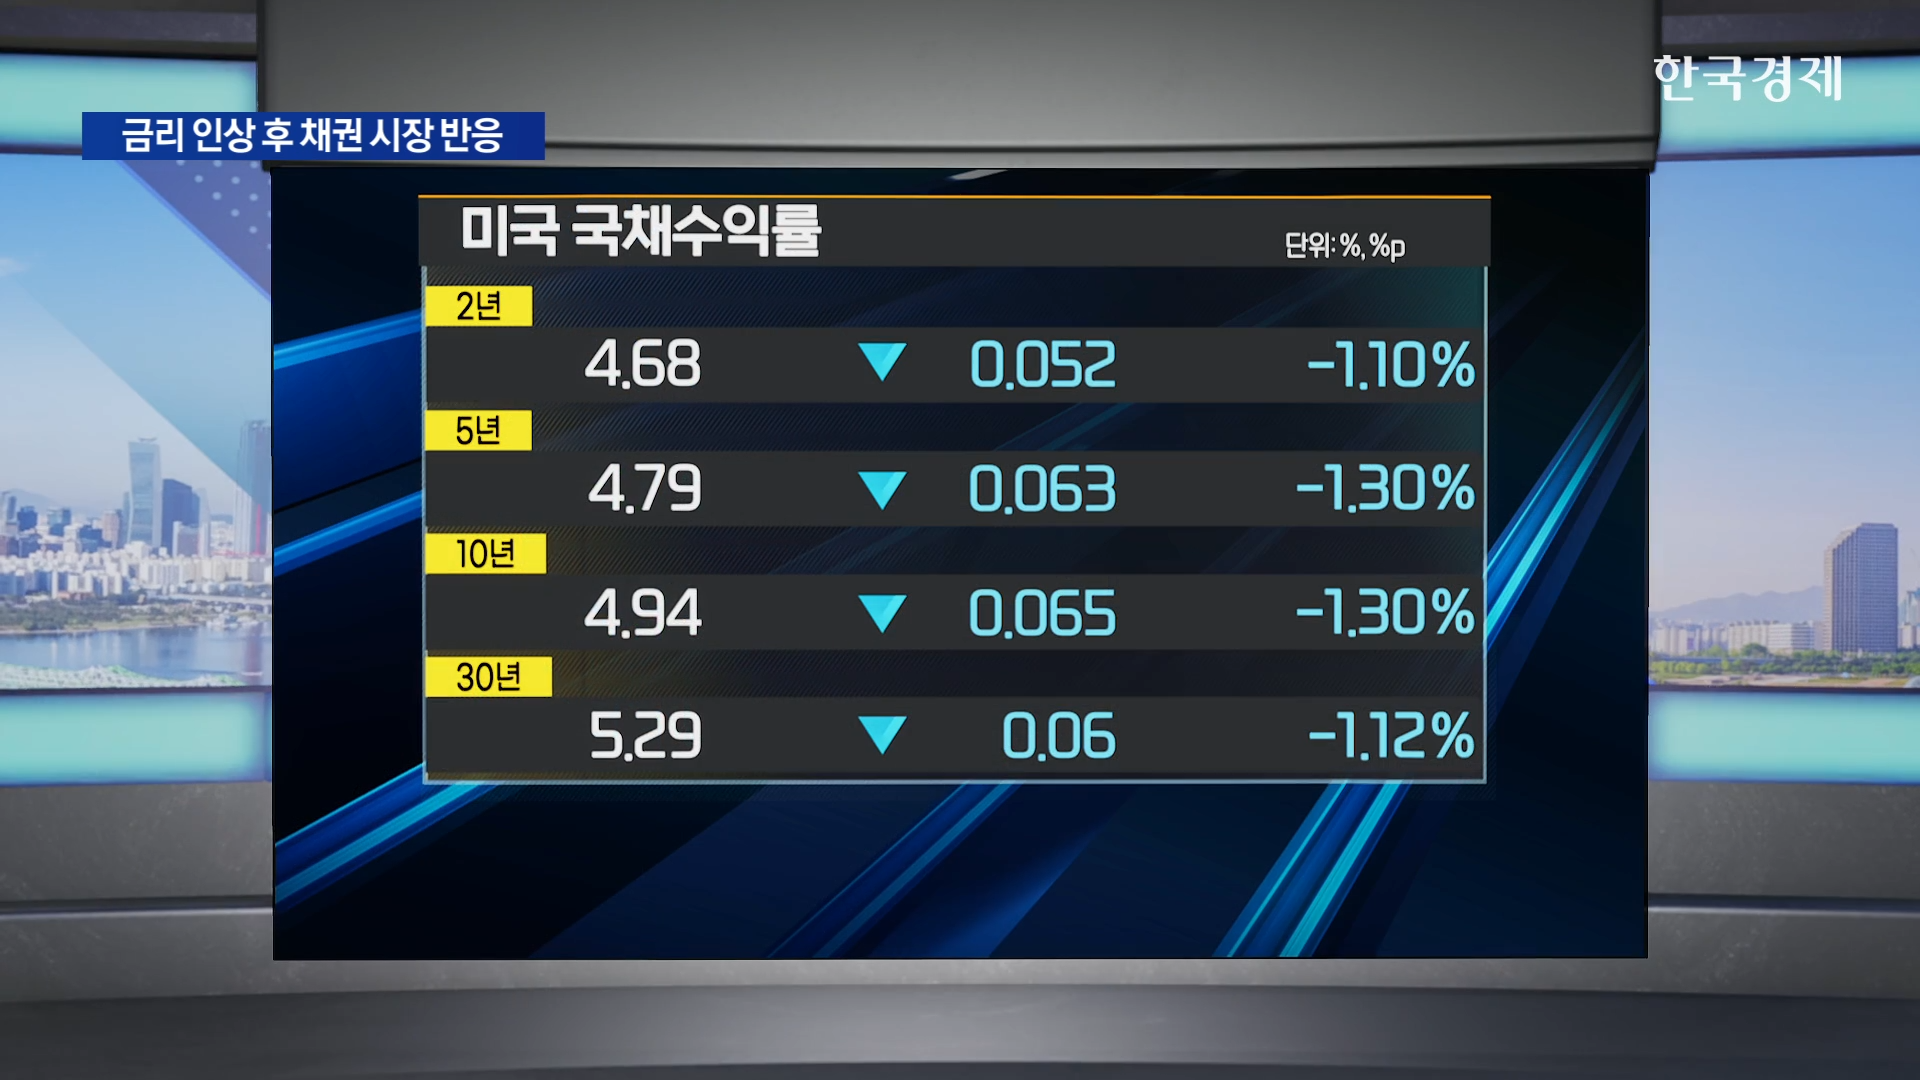
<매파적 FOMC 여파>9월 FOMC 성명문도 점도표도 그리고 워시 의장의 발언도 매파적이었습니다. 월가에서도 연내 추가 인상 전망에 강한 무게를 싣고 있습니다. 그런데 기준 금리를 올렸고 더 올릴 것으로 관측되는데, 어제 30년물이 소폭 하락한데 이어 오늘 국채금리가 일제히 하락했습니다. 2년물은 4.67% 10년물은 4.94%로 5% 아래로 내려왔고, 30년물도 6bp 하락한 5.29%를 기록했습니다. 당초 워시 의장이 매파적으로 나오면 특히 장기채 금리가 꺾일 것이란 기대가 있었는데, 금리 인상이 오히려 기대 인플레이션을 낮출 수 있다는 관측과 함께 오늘 유가가 내리자 국채 금리가 하락했습니다. 또 월스트리트 저널은 10년물 금리가 5%를 넘겼던 8번의 사례를 들며5% 위에서 두 달 이상 버틴 적은 없었다고 짚었습니다. 이렇게 채권 시장의 큰 변동성은 지나갔다는 기대 속 월가 일각에서는 신중론을 완전히 거두지 않고 있습니다. ING는 금리를 올렸다고 해서 재정 적자와 같은 근본적인 악재가 사라진 건 아니라고 경고했으며, 씨티와 3F 리서치는 과거 긴축 역사를 분석한 데이터를 제시했습니다. 1997년을 제외하면, 연준이 첫 금리 인상을 단행한 뒤 1년간 10년물 금리는 평균 50~100bp가량 상승했다고 분석했습니다.
한편, 연준이 기준 금리를 올리고 월가 경계심을 유지하는 데 유가가 한몫하고 있습니다. 다행히 유가가 연이틀 하락했지만 여전히 배럴당 100달러 위에서 움직이고 있습니다. 두 유종 모두 1%대 하락해 WTI는 배럴당 101달러 브렌트유는 104달러에 거래됐습니다. 사우디가 호르무즈 외곽에서 인도하는 조건으로 아시아에 원유 공급 확대한다는 소식 등에 공급 차질 우려가 조금은 희석됐습니다. 트럼프 대통령이 “이란에 대한 대규모 공격을 재개할지 중대 기로에 서있다”고 밝힌 이후 유가는 낙폭을 일부 축소했지만, 그래도 이틀간 4% 정도 내렸습니다. 다만, 여전히 높은 수준이고 한 달 만에 20% 뛰었으며 더 큰 문제는 정제 부문이라고 합니다. 워시 의장도 기자회견에서 크렉 스프레드에 주목하고 있다고 강조했습니다. 현재 미국 디젤 평균 가격은 1년 전보다 70% 정도 뛴 갤런당 6.31달러로 연일 사상 최고치를 기록하며 기업들의 비용 압박을 키우고 있습니다.
서혜영 외신캐스터


 종목예측